

Published: August 20, 2026 - 11:27 AM
New Housing Finance Framework Allows Banks to Finance Up to 90% of Property Value
گھر خریدنے اور تعمیر کیلئے قرض کا نیا فریم ورک، بینک جائیداد کی مالیت کے 90 فیصد تک فنانسنگ کر سکیں گے
▫️SBP’s revised rules take immediate effect, covering home and apartment purchases, construction on owned plots, extensions, renovations and renewable energy systems, with housing finance tenures of up to 30 years
Karachi | ReNews PakistanThe State Bank of Pakistan has introduced a new housing finance framework after making wide-ranging changes to the sector’s prudential regulations, allowing eligible borrowers to obtain financing of up to 90% of ...
Karachi | ReNews Pakistan
The State Bank of Pakistan has introduced a new housing finance framework after making wide-ranging changes to the sector’s prudential regulations, allowing eligible borrowers to obtain financing of up to 90% of a property’s value. The revised rules also permit housing loans of up to Rs5 million to be extended against a lien on the property, while Green Property Certificates will also be accepted.
The revised Prudential Regulations take immediate effect and replace several earlier circulars issued between 2019 and 2021. The new framework is aimed at improving public access to housing finance while strengthening risk management requirements for banks and development finance institutions.
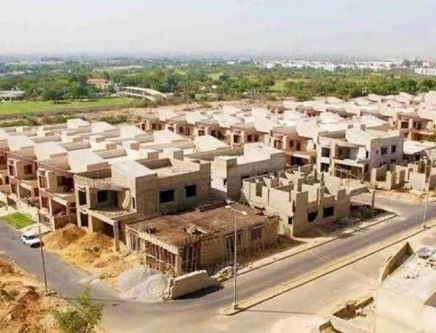
Under the new rules, housing finance will no longer be limited to the purchase of completed houses or apartments. Financing may also be obtained for constructing a house on an owned plot, purchasing a plot for subsequent construction, extending or adding to an existing home, carrying out repairs and renovations, and installing renewable energy systems in residential properties.
The maximum tenure for housing finance has been set at 30 years, while financing for renewable energy systems may be provided for a maximum period of 10 years.
One of the most significant changes concerns the loan-to-value ratio. The SBP has set the maximum ratio at 90:10, meaning banks and financial institutions may finance up to 90% of a property’s value, subject to eligibility requirements and their own assessment processes. The borrower will be required to contribute the remaining amount.
At the same time, lenders will be required to assess the borrower’s repayment capacity. The monthly instalment on the proposed housing loan, together with payments on all other consumer loans, must not exceed 65% of the borrower’s net disposable income.
The new framework also seeks to improve access to housing finance for individuals whose income does not come from a regular salary or other traditionally documented sources. Banks and DFIs have been directed to use informal-income estimation models issued by the Pakistan Banks Association to assess the repayment capacity of such applicants.
Documentation requirements have also been eased for small and mid-sized housing loans. Housing finance of up to Rs5 million may be extended by creating a lien on the property. For this purpose, Green Property Certificates issued by the Punjab Land Records Authority, or equivalent certificates issued by relevant authorities in other provinces, will also be acceptable.
For housing finance exceeding Rs10 million, however, a formal property valuation will be mandatory. The valuation must be carried out by a valuer included on the Pakistan Banks Association’s approved panel.
Banks and DFIs will also be required to ensure comprehensive insurance or Takaful coverage for residential units financed under the scheme. Standardised financing documents prescribed by the Pakistan Banks Association will also have to be used.
The SBP has also formalised the process for digital housing finance. Digital signatures may be authenticated through a one-time password or another form of two-factor verification, paving the way for more of the application and documentation process to be completed online.
A four-tier classification system has also been introduced for troubled housing loans. Under the framework, loans will be placed in progressively higher-risk categories after 90 days, 180 days, one year and two years of non-payment, enabling lenders to take timely action against potential losses.
The regulations also clarify rules for rescheduling and restructuring housing loans. In normal circumstances, a loan may be rescheduled or restructured only once within a two-year period. The repayment tenure may be extended by up to five years where necessary, although the total loan period cannot exceed 30 years.
The SBP has further directed banks and DFIs to introduce simplified and standardised housing finance application forms for salaried individuals, formal business owners and applicants earning income through informal sources.
These forms will be made available in both Urdu and English, in paper as well as digital formats, with the aim of making the housing finance application process more accessible and consistent for borrowers across different income groups.
کراچی | ری نیوز پاکستان
سٹیٹ بینک آف پاکستان نے ہاؤسنگ فنانس کے قواعد میں بڑے پیمانے پر تبدیلی کرتے ہوئے گھروں کیلئے قرض کے حصول کا نیا فریم ورک نافذ کر دیا ہے، جس کے تحت اہل درخواست گزاروں کو جائیداد کی مالیت کے 90 فیصد تک فنانسنگ مل سکے گی، جبکہ 50 لاکھ روپے تک قرض کیلئے جائیداد پر حقِ ضمانت قائم کرنے اور گرین پراپرٹی سرٹیفکیٹ قبول کرنے کی بھی اجازت دے دی گئی ہے۔
نظرثانی شدہ پرڈینشل ریگولیشنز فوری طور پر نافذ العمل ہوں گے اور 2019 سے 2021 کے دوران ہاؤسنگ فنانس سے متعلق جاری کیے گئے متعدد سابقہ سرکلرز کی جگہ لیں گے۔ نئے قواعد کا مقصد ایک طرف عام شہریوں کیلئے گھر کی خریداری اور تعمیر کیلئے قرض تک رسائی بہتر بنانا ہے جبکہ دوسری جانب بینکوں اور ترقیاتی مالیاتی اداروں کیلئے قرض کے خطرات سے نمٹنے کا مؤثر نظام قائم کرنا ہے۔
نئے فریم ورک کے تحت ہاؤسنگ فنانس کا دائرہ صرف تیار گھر یا فلیٹ خریدنے تک محدود نہیں رہے گا۔ اپنی ملکیتی زمین پر گھر کی تعمیر، تعمیر کی غرض سے پلاٹ کی خریداری، موجودہ گھر میں توسیع یا اضافی تعمیر، مرمت اور تزئین و آرائش کیلئے بھی قرض لیا جا سکے گا۔ اسی طرح رہائشی جائیداد میں قابل تجدید توانائی کے نظام نصب کرنے کیلئے بھی فنانسنگ کی اجازت ہوگی۔
ہاؤسنگ فنانس کی زیادہ سے زیادہ مدت 30 سال مقرر کی گئی ہے، جبکہ قابل تجدید توانائی سے متعلق فنانسنگ زیادہ سے زیادہ 10 سال کیلئے فراہم کی جا سکے گی۔
نئے قواعد کی ایک اہم تبدیلی قرض اور جائیداد کی مالیت کے تناسب سے متعلق ہے۔ سٹیٹ بینک نے زیادہ سے زیادہ تناسب 90:10 مقرر کیا ہے، جس کا مطلب ہے کہ متعلقہ شرائط اور بینک کی جانچ پڑتال پوری ہونے کی صورت میں جائیداد کی مالیت کے 90 فیصد تک فنانسنگ فراہم کی جا سکے گی جبکہ باقی حصہ قرض لینے والے کو خود ادا کرنا ہوگا۔
تاہم زیادہ قرض کی گنجائش کے ساتھ ادائیگی کی صلاحیت کی جانچ بھی لازمی رکھی گئی ہے۔ مجوزہ ہاؤسنگ قرض کی ماہانہ قسط اور درخواست گزار کے دیگر تمام صارف قرضوں کی مجموعی ماہانہ ادائیگی اس کی خالص قابل استعمال آمدن کے 65 فیصد سے زیادہ نہیں ہو سکے گی۔
نئے فریم ورک میں ایسے شہریوں کیلئے بھی اہم گنجائش پیدا کی گئی ہے جن کی آمدن باقاعدہ تنخواہ یا روایتی دستاویزی ذرائع سے نہیں آتی۔ بینکوں اور ترقیاتی مالیاتی اداروں کو ہدایت کی گئی ہے کہ غیر رسمی آمدن رکھنے والے درخواست گزاروں کی قرض واپس کرنے کی صلاحیت جانچنے کیلئے پاکستان بینکس ایسوسی ایشن کے مقرر کردہ غیر رسمی آمدن کے تخمینی ماڈلز استعمال کیے جائیں۔
چھوٹے اور درمیانے درجے کے ہاؤسنگ قرضوں کیلئے دستاویزی عمل میں بھی سہولت دی گئی ہے۔ 50 لاکھ روپے تک ہاؤسنگ فنانس جائیداد پر حقِ ضمانت قائم کرکے فراہم کیا جا سکے گا۔ اس مقصد کیلئے پنجاب لینڈ ریکارڈز اتھارٹی کی جانب سے جاری کردہ گرین پراپرٹی سرٹیفکیٹ یا دوسرے صوبوں کی متعلقہ اتھارٹیز کے مساوی سرٹیفکیٹس بھی قابل قبول ہوں گے۔
دوسری جانب ایک کروڑ روپے سے زائد ہاؤسنگ فنانس کی صورت میں جائیداد کی مالیت کا باقاعدہ تخمینہ ضروری ہوگا اور یہ کام پاکستان بینکس ایسوسی ایشن کے منظور شدہ پینل میں شامل ویلیوایٹر سے کرانا ہوگا۔
قرض کے ذریعے حاصل یا تعمیر کیے جانے والے رہائشی یونٹس کے تحفظ کیلئے بینکوں اور ترقیاتی مالیاتی اداروں کو جامع انشورنس یا تکافل کوریج یقینی بنانے کی بھی ہدایت کی گئی ہے۔ اس کے ساتھ پاکستان بینکس ایسوسی ایشن کی معیاری فنانسنگ دستاویزات استعمال کی جائیں گی۔
ڈیجیٹل ہاؤسنگ فنانس کے عمل کو بھی باقاعدہ ضابطے میں لایا گیا ہے۔ ڈیجیٹل دستخط کی تصدیق ون ٹائم پاس ورڈ یا کسی دوسرے دو مرحلہ تصدیقی طریقہ کار کے ذریعے کی جا سکے گی، جس سے درخواست اور دستاویزات کا عمل آن لائن مکمل کرنے کی راہ مزید ہموار ہوگی۔
سٹیٹ بینک نے ادائیگی میں مشکلات کا شکار ہاؤسنگ قرضوں کیلئے چار درجوں پر مشتمل درجہ بندی کا نظام بھی متعارف کرایا ہے۔ اس نظام کے تحت 90 دن، 180 دن، ایک سال اور دو سال تک عدم ادائیگی کی بنیاد پر قرضوں کو مرحلہ وار مختلف خطرے کی کیٹیگریز میں منتقل کیا جائے گا تاکہ بینک ممکنہ نقصان کیلئے بروقت اقدامات کر سکیں۔
قرض کی ری شیڈولنگ یا ری سٹرکچرنگ کے قواعد بھی واضح کر دیے گئے ہیں۔ عام حالات میں دو سال کے دوران صرف ایک مرتبہ قرض کی شرائط میں تبدیلی کی جا سکے گی۔ ضرورت پڑنے پر قرض کی مدت میں زیادہ سے زیادہ پانچ سال کا اضافہ ممکن ہوگا، تاہم کسی بھی صورت مجموعی مدت 30 سال سے تجاوز نہیں کر سکے گی۔
نئے قواعد کے تحت سٹیٹ بینک نے بینکوں اور ترقیاتی مالیاتی اداروں کو ہدایت کی ہے کہ تنخواہ دار افراد، باقاعدہ کاروبار کرنے والوں اور غیر رسمی ذرائع سے آمدن حاصل کرنے والے شہریوں کیلئے آسان اور یکساں ہاؤسنگ فنانس درخواست فارم متعارف کرائے جائیں۔
یہ فارم کاغذی اور ڈیجیٹل دونوں شکلوں میں اردو اور انگریزی زبان میں دستیاب ہوں گے، جس سے مختلف آمدنی والے طبقات کیلئے ہاؤسنگ فنانس کی درخواست دینے کا عمل نسبتاً آسان اور یکساں ہونے کی توقع ہے۔