
تاریخ اشاعت: September 25, 2026 - 5:41 PM
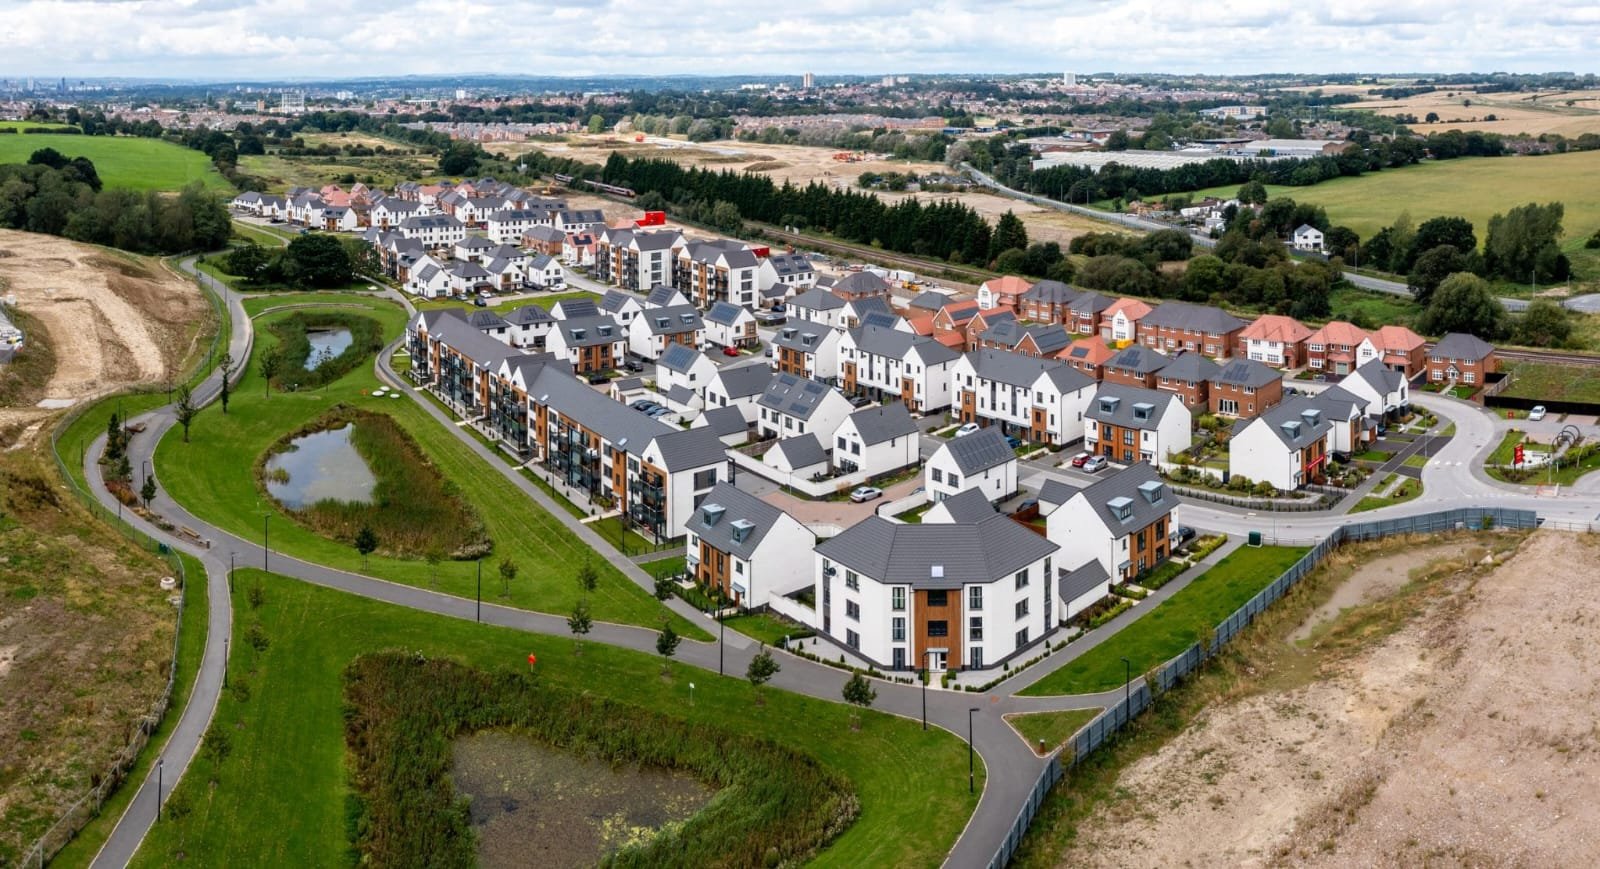
FGEHA Signs MoU for 1,600-Kanal Housing Project in Charsadda
ایف جی ای ایچ اے کا چارسدہ میں 1600 کنال پر ہاؤسنگ منصوبے کیلئے نجی کمپنی سے معاہدہ
▫️ لینڈ شیئرنگ منصوبے کے تحت 700 سے 800 وفاقی ملازمین کو ایم ون موٹروے کے قریب سستی رہائشی سہولیات فراہم کی جائیں گی
اسلام آباد | ری نیوز پاکستانوفاقی بورڈ آف ریونیو (ایف بی آر) نے اپنے فیلڈ دفاتر کو ہدایت کی ہے کہ وفاقی آئینی عدالت (FCC) کی جانب سے انکم ٹیکس آرڈیننس کے سیکشن 7E سے متعلق فیصلے کی روشنی میں انکم ٹیکس ریٹرنز پر نظرثانی کی درخواستیں مسترد...
Islamabad | ReNews Pakistan
The Federal Board of Revenue (FBR) has directed its field formations not to reject requests from taxpayers seeking revision of income tax returns in light of the Federal Constitutional Court’s (FCC) ruling against Section 7E of the Income Tax Ordinance, opening the way for potentially widebranging refunds of property related tax.
The development follows an FBR letter dated September 23, 2026, addressed to all Chief Commissioners Inland Revenue of Large Taxpayer Offices (LTOs), Corporate Tax Offices (CTOs) and Regional Tax Offices (RTOs). The letter directs field formations that requests received from taxpayers for revision of returns filed in light of the FCC’s order “shall not be rejected.”
The FBR has further instructed that where revision of a return results in a refund becoming due, the subsequent refund application “shall also be processed expeditiously, in accordance with the applicable law and procedure.”
The directive addresses a significant procedural gap that had emerged following the FCC decision. Until now, the tax authority had neither issued specific guidance nor prescribed a formal application mechanism or forum for taxpayers seeking refunds, leaving affected taxpayers in considerable legal and financial uncertainty.
Chairman of the Lahore Tax Bar Association’s Public Interest Litigation Committee (LTBA-PILC), described the FBR directive as a landmark development, particularly because Section 7E was struck down in its entirety.
Section 7E had imposed a 5% deemed income tax on specified immovable properties based on their fair market value assessed by the FBR. The provision applied to qualifying properties above the prescribed threshold, including properties valued at more than Rs 25 million.
According to the LTBA-PILC, the potential refund universe could therefore be extensive, covering taxpayers who had paid the levy under the now invalidated provision.
However, Butt cautioned that the latest FBR directive has a narrowly defined scope. He said the letter is confined to the “single agenda item” of Section 7E revisions and refunds and should not be interpreted as extending to other tax matters.
A separate issue concerns Super Tax under Section 4C. According to the LTBA-PILC, the FCC upheld the validity of the provision but excluded certain exempt capital gains and other exempt income from its application, including specified gains relating to immovable property held beyond the prescribed holding period and inherited property.
The mechanism for refunding amounts potentially affected by these exclusions has yet to be notified by the FBR.
Butt reiterated the LTBA-PILC’s earlier proposal that, until a comprehensive refund mechanism is introduced, amounts collected under Sections 7E and 4C could be allowed as adjustments against taxpayers’ tax liabilities for 2026.
He also urged the FBR to extend the expedited treatment now provided for Section 7E claims to outstanding Super Tax refund matters, arguing that a clear and uniform mechanism would provide greater certainty to taxpayers and reduce prolonged disputes over refunds.
The Federal Board of Revenue (FBR) has directed its field formations not to reject requests from taxpayers seeking revision of income tax returns in light of the Federal Constitutional Court’s (FCC) ruling against Section 7E of the Income Tax Ordinance, opening the way for potentially widebranging refunds of property related tax.
The development follows an FBR letter dated September 23, 2026, addressed to all Chief Commissioners Inland Revenue of Large Taxpayer Offices (LTOs), Corporate Tax Offices (CTOs) and Regional Tax Offices (RTOs). The letter directs field formations that requests received from taxpayers for revision of returns filed in light of the FCC’s order “shall not be rejected.”
The FBR has further instructed that where revision of a return results in a refund becoming due, the subsequent refund application “shall also be processed expeditiously, in accordance with the applicable law and procedure.”
The directive addresses a significant procedural gap that had emerged following the FCC decision. Until now, the tax authority had neither issued specific guidance nor prescribed a formal application mechanism or forum for taxpayers seeking refunds, leaving affected taxpayers in considerable legal and financial uncertainty.
Chairman of the Lahore Tax Bar Association’s Public Interest Litigation Committee (LTBA-PILC), described the FBR directive as a landmark development, particularly because Section 7E was struck down in its entirety.
Section 7E had imposed a 5% deemed income tax on specified immovable properties based on their fair market value assessed by the FBR. The provision applied to qualifying properties above the prescribed threshold, including properties valued at more than Rs 25 million.
According to the LTBA-PILC, the potential refund universe could therefore be extensive, covering taxpayers who had paid the levy under the now invalidated provision.
However, Butt cautioned that the latest FBR directive has a narrowly defined scope. He said the letter is confined to the “single agenda item” of Section 7E revisions and refunds and should not be interpreted as extending to other tax matters.
A separate issue concerns Super Tax under Section 4C. According to the LTBA-PILC, the FCC upheld the validity of the provision but excluded certain exempt capital gains and other exempt income from its application, including specified gains relating to immovable property held beyond the prescribed holding period and inherited property.
The mechanism for refunding amounts potentially affected by these exclusions has yet to be notified by the FBR.
Butt reiterated the LTBA-PILC’s earlier proposal that, until a comprehensive refund mechanism is introduced, amounts collected under Sections 7E and 4C could be allowed as adjustments against taxpayers’ tax liabilities for 2026.
He also urged the FBR to extend the expedited treatment now provided for Section 7E claims to outstanding Super Tax refund matters, arguing that a clear and uniform mechanism would provide greater certainty to taxpayers and reduce prolonged disputes over refunds.
اسلام آباد | ری نیوز پاکستان
وفاقی بورڈ آف ریونیو (ایف بی آر) نے اپنے فیلڈ دفاتر کو ہدایت کی ہے کہ وفاقی آئینی عدالت (FCC) کی جانب سے انکم ٹیکس آرڈیننس کے سیکشن 7E سے متعلق فیصلے کی روشنی میں انکم ٹیکس ریٹرنز پر نظرثانی کی درخواستیں مسترد نہ کی جائیں، جس سے پراپرٹی سے متعلق ٹیکس کی ممکنہ طور پر بڑی رقم کے ریفنڈ کی راہ ہموار ہوگئی ہے۔
یہ پیش رفت ایف بی آر کی جانب سے 23 ستمبر 2026 کو جاری کیے گئے خط کے بعد سامنے آئی ہے، جو تمام چیف کمشنرز ان لینڈ ریونیو، بشمول لارج ٹیکس پیئر آفسز (LTOs)، کارپوریٹ ٹیکس آفسز (CTOs) اور ریجنل ٹیکس آفسز (RTOs) کو ارسال کیا گیا۔
خط میں فیلڈ فارمیشنز کو واضح ہدایت دی گئی ہے کہ وفاقی آئینی عدالت کے فیصلے کی روشنی میں ٹیکس دہندگان کی جانب سے ریٹرنز پر نظرثانی کی موصول ہونے والی درخواستیں “مسترد نہیں کی جائیں گی”۔
ایف بی آر نے مزید ہدایت کی ہے کہ اگر ریٹرن پر نظرثانی کے نتیجے میں ٹیکس ریفنڈ واجب الادا بنتا ہے تو اس کے بعد دائر کی جانے والی ریفنڈ درخواست کو بھی “متعلقہ قانون اور طریقہ کار کے مطابق ترجیحی بنیادوں پر نمٹایا جائے”۔
یہ ہدایت وفاقی آئینی عدالت کے فیصلے کے بعد پیدا ہونے والی ایک اہم قانونی اور انتظامی رکاوٹ دور کرتی ہے۔ اس سے قبل ایف بی آر نے سیکشن 7E کے تحت ادا کیے گئے ٹیکس کی واپسی کے لیے نہ تو واضح رہنما اصول جاری کیے تھے اور نہ ہی درخواست دائر کرنے کا باقاعدہ طریقہ کار یا فورم مقرر کیا تھا، جس کے باعث متاثرہ ٹیکس دہندگان قانونی اور مالی غیر یقینی صورتحال سے دوچار تھے۔
لاہور ٹیکس بار ایسوسی ایشن کی پبلک انٹرسٹ لٹیگیشن کمیٹی (LTBA-PILC) کے چیئرمین نے ایف بی آر کی تازہ ہدایت کو اہم پیش رفت قرار دیتے ہوئے کہا کہ اس کی اہمیت اس لیے بھی بڑھ جاتی ہے کہ سیکشن 7E کو مکمل طور پر کالعدم قرار دیا گیا ہے۔
سیکشن 7E کے تحت ایف بی آر کی جانب سے مقرر کردہ فیئر مارکیٹ ویلیو کی بنیاد پر مخصوص غیر منقولہ جائیدادوں پر 5 فیصد ڈیمڈ انکم ٹیکس عائد کیا گیا تھا۔ یہ شق مقررہ حد سے زیادہ مالیت رکھنے والی اہل جائیدادوں پر لاگو ہوتی تھی، جن میں 25 ملین روپے سے زائد مالیت کی جائیدادیں بھی شامل تھیں۔ چیئرمین لاہور ٹیکس بار کے مطابق سیکشن 7E کے مکمل خاتمے کے باعث ریفنڈ کا دائرہ وسیع ہو سکتا ہے اور اس میں وہ ٹیکس دہندگان بھی شامل ہوں گے جنہوں نے کالعدم قرار دی جانے والی شق کے تحت ٹیکس ادا کیا تھا۔
تاہم انہوں نے واضح کیا کہ ایف بی آر کی تازہ ہدایت کا دائرہ محدود ہے۔ ان کے مطابق ایف بی آر کا خط صرف سیکشن 7E کے تحت ریٹرنز پر نظرثانی اور ریفنڈز کے معاملے تک محدود ہے اور اسے دیگر ٹیکس معاملات پر لاگو نہیں کیا جا سکتا۔
دوسری جانب سیکشن 4C کے تحت سپر ٹیکس کا معاملہ تاحال الگ حیثیت رکھتا ہے۔ LTBA-PILC کے مطابق وفاقی آئینی عدالت نے سیکشن 4C کی قانونی حیثیت برقرار رکھی، تاہم بعض مستثنیٰ کیپیٹل گینز اور دیگر مستثنیٰ آمدن کو اس کے دائرہ کار سے خارج کیا، جن میں مقررہ مدت سے زیادہ عرصے تک رکھی گئی غیر منقولہ جائیداد سے حاصل ہونے والے مخصوص منافع اور وراثتی جائیداد سے متعلق آمدن شامل ہے۔
ایسے معاملات میں پہلے سے وصول کی گئی رقوم کی واپسی کے لیے ایف بی آر کی جانب سے تاحال کوئی باقاعدہ طریقہ کار جاری نہیں کیا گیا۔
انہوں نے LTBA-PILC کی سابقہ تجویز دہراتے ہوئے کہا کہ جامع ریفنڈ نظام وضع ہونے تک سیکشن 7E اور 4C کے تحت وصول کی گئی رقوم کو ٹیکس دہندگان کی 2026 کی ٹیکس واجبات میں ایڈجسٹ کرنے کی اجازت دی جا سکتی ہے۔
انہوں نے ایف بی آر پر زور دیا کہ سیکشن 7E کے ریفنڈ دعووں کے لیے فراہم کی گئی تیز رفتار کارروائی کا دائرہ زیر التوا سپر ٹیکس ریفنڈ دعووں تک بھی بڑھایا جائے تاکہ ٹیکس دہندگان کو واضح طریقہ کار فراہم ہو اور ریفنڈز سے متعلق طویل قانونی و انتظامی تنازعات میں کمی لائی جا سکے۔
وفاقی بورڈ آف ریونیو (ایف بی آر) نے اپنے فیلڈ دفاتر کو ہدایت کی ہے کہ وفاقی آئینی عدالت (FCC) کی جانب سے انکم ٹیکس آرڈیننس کے سیکشن 7E سے متعلق فیصلے کی روشنی میں انکم ٹیکس ریٹرنز پر نظرثانی کی درخواستیں مسترد نہ کی جائیں، جس سے پراپرٹی سے متعلق ٹیکس کی ممکنہ طور پر بڑی رقم کے ریفنڈ کی راہ ہموار ہوگئی ہے۔
یہ پیش رفت ایف بی آر کی جانب سے 23 ستمبر 2026 کو جاری کیے گئے خط کے بعد سامنے آئی ہے، جو تمام چیف کمشنرز ان لینڈ ریونیو، بشمول لارج ٹیکس پیئر آفسز (LTOs)، کارپوریٹ ٹیکس آفسز (CTOs) اور ریجنل ٹیکس آفسز (RTOs) کو ارسال کیا گیا۔
خط میں فیلڈ فارمیشنز کو واضح ہدایت دی گئی ہے کہ وفاقی آئینی عدالت کے فیصلے کی روشنی میں ٹیکس دہندگان کی جانب سے ریٹرنز پر نظرثانی کی موصول ہونے والی درخواستیں “مسترد نہیں کی جائیں گی”۔
ایف بی آر نے مزید ہدایت کی ہے کہ اگر ریٹرن پر نظرثانی کے نتیجے میں ٹیکس ریفنڈ واجب الادا بنتا ہے تو اس کے بعد دائر کی جانے والی ریفنڈ درخواست کو بھی “متعلقہ قانون اور طریقہ کار کے مطابق ترجیحی بنیادوں پر نمٹایا جائے”۔
یہ ہدایت وفاقی آئینی عدالت کے فیصلے کے بعد پیدا ہونے والی ایک اہم قانونی اور انتظامی رکاوٹ دور کرتی ہے۔ اس سے قبل ایف بی آر نے سیکشن 7E کے تحت ادا کیے گئے ٹیکس کی واپسی کے لیے نہ تو واضح رہنما اصول جاری کیے تھے اور نہ ہی درخواست دائر کرنے کا باقاعدہ طریقہ کار یا فورم مقرر کیا تھا، جس کے باعث متاثرہ ٹیکس دہندگان قانونی اور مالی غیر یقینی صورتحال سے دوچار تھے۔
لاہور ٹیکس بار ایسوسی ایشن کی پبلک انٹرسٹ لٹیگیشن کمیٹی (LTBA-PILC) کے چیئرمین نے ایف بی آر کی تازہ ہدایت کو اہم پیش رفت قرار دیتے ہوئے کہا کہ اس کی اہمیت اس لیے بھی بڑھ جاتی ہے کہ سیکشن 7E کو مکمل طور پر کالعدم قرار دیا گیا ہے۔
سیکشن 7E کے تحت ایف بی آر کی جانب سے مقرر کردہ فیئر مارکیٹ ویلیو کی بنیاد پر مخصوص غیر منقولہ جائیدادوں پر 5 فیصد ڈیمڈ انکم ٹیکس عائد کیا گیا تھا۔ یہ شق مقررہ حد سے زیادہ مالیت رکھنے والی اہل جائیدادوں پر لاگو ہوتی تھی، جن میں 25 ملین روپے سے زائد مالیت کی جائیدادیں بھی شامل تھیں۔ چیئرمین لاہور ٹیکس بار کے مطابق سیکشن 7E کے مکمل خاتمے کے باعث ریفنڈ کا دائرہ وسیع ہو سکتا ہے اور اس میں وہ ٹیکس دہندگان بھی شامل ہوں گے جنہوں نے کالعدم قرار دی جانے والی شق کے تحت ٹیکس ادا کیا تھا۔
تاہم انہوں نے واضح کیا کہ ایف بی آر کی تازہ ہدایت کا دائرہ محدود ہے۔ ان کے مطابق ایف بی آر کا خط صرف سیکشن 7E کے تحت ریٹرنز پر نظرثانی اور ریفنڈز کے معاملے تک محدود ہے اور اسے دیگر ٹیکس معاملات پر لاگو نہیں کیا جا سکتا۔
دوسری جانب سیکشن 4C کے تحت سپر ٹیکس کا معاملہ تاحال الگ حیثیت رکھتا ہے۔ LTBA-PILC کے مطابق وفاقی آئینی عدالت نے سیکشن 4C کی قانونی حیثیت برقرار رکھی، تاہم بعض مستثنیٰ کیپیٹل گینز اور دیگر مستثنیٰ آمدن کو اس کے دائرہ کار سے خارج کیا، جن میں مقررہ مدت سے زیادہ عرصے تک رکھی گئی غیر منقولہ جائیداد سے حاصل ہونے والے مخصوص منافع اور وراثتی جائیداد سے متعلق آمدن شامل ہے۔
ایسے معاملات میں پہلے سے وصول کی گئی رقوم کی واپسی کے لیے ایف بی آر کی جانب سے تاحال کوئی باقاعدہ طریقہ کار جاری نہیں کیا گیا۔
انہوں نے LTBA-PILC کی سابقہ تجویز دہراتے ہوئے کہا کہ جامع ریفنڈ نظام وضع ہونے تک سیکشن 7E اور 4C کے تحت وصول کی گئی رقوم کو ٹیکس دہندگان کی 2026 کی ٹیکس واجبات میں ایڈجسٹ کرنے کی اجازت دی جا سکتی ہے۔
انہوں نے ایف بی آر پر زور دیا کہ سیکشن 7E کے ریفنڈ دعووں کے لیے فراہم کی گئی تیز رفتار کارروائی کا دائرہ زیر التوا سپر ٹیکس ریفنڈ دعووں تک بھی بڑھایا جائے تاکہ ٹیکس دہندگان کو واضح طریقہ کار فراہم ہو اور ریفنڈز سے متعلق طویل قانونی و انتظامی تنازعات میں کمی لائی جا سکے۔