تاریخ اشاعت: July 10, 2026 - 5:28 PM
Spain and Portugal Step Up Scrutiny of Rapidly Rising Property Markets
سپین اور پرتگال میں پراپرٹی قیمتوں کی غیر معمولی تیزی، ریگولیٹرز نے نگرانی سخت کر دی
▫️سپین میں مکانات کی قیمتیں 12.9 فیصد جبکہ پرتگال میں 17.8 فیصد بڑھ گئیں، مارگیج قرضوں، رہائشی استطاعت اور مارکیٹ میں حد سے زیادہ تیزی کا جائزہ
Madrid | ReNews International Desk NewsSpain and Portugal have intensified scrutiny of their rapidly expanding property markets amid early signs of overheating, although regulators are not expected to introduce extensive restrictions at ...
Madrid | ReNews International Desk News
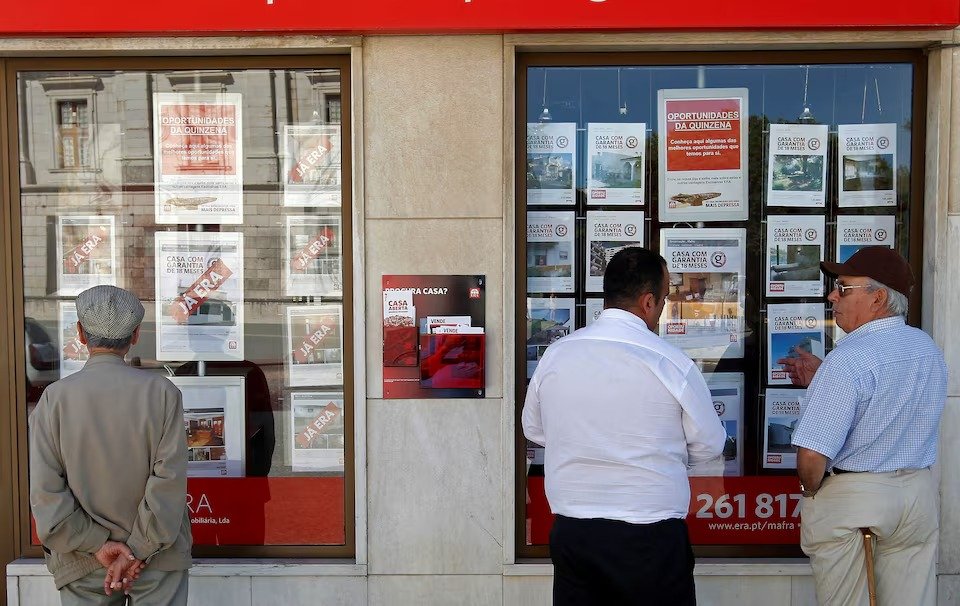
Spain and Portugal have intensified scrutiny of their rapidly expanding property markets amid early signs of overheating, although regulators are not expected to introduce extensive restrictions at this stage.
Unlike several other eurozone countries experiencing subdued housing activity, the Iberian Peninsula is witnessing a strong property boom driven by high demand, limited housing supply, economic growth and increased immigration.
House prices in Spain rose 12.9 percent year on year during the first quarter, while Portugal recorded an increase of 17.8 percent, the highest growth rate in the European Union.
Mortgage lending has also remained strong. Major Spanish banks, including Santander and BBVA, are competing aggressively for borrowers as robust consumer spending and high immigration rates support Spain’s position as one of the fastest-growing economies in the eurozone.
Some market observers have warned that sustained increases in property prices could eventually lead to a correction, particularly as housing affordability comes under increasing pressure.
Antonio Luis Gallardo of Spanish consumer organisation Asufin said continuously rising house prices were stretching buyers’ financial capacity and increasing the risk of a future adjustment.
Regulators face the challenge of balancing concerns about market overheating and declining affordability against evidence that strong economic fundamentals continue to support housing demand.
In Portugal, mortgage lending rose by more than 10 percent year on year during the first quarter, marking the fastest pace of growth in over two decades.
Portuguese regulators have begun introducing limited measures to prevent excessive household borrowing. The country’s central bank has asked lenders to reduce the maximum debt service-to-income ratio for new borrowers from 50 percent to 45 percent.
The ratio measures the proportion of a borrower’s income required to meet monthly debt repayments. Lowering the limit is intended to reduce financial risks and ensure that households retain sufficient income after paying their loans.
Spanish supervisors are also examining whether increased competition among banks could result in more relaxed mortgage lending standards, particularly for borrowers seeking loans covering a high proportion of a property’s value.
Mortgage lending in Spain rose 3.8 percent year on year during the first quarter to €496 billion, its highest level since September 2018.
The proportion of newly issued mortgages with a loan-to-value ratio above 80 percent increased to 15.6 percent by the end of 2025, compared with 10.8 percent at the beginning of 2024.
The International Monetary Fund recommended in March that the Bank of Spain consider limits on loan-to-value ratios, citing signs that mortgage lending conditions were becoming less restrictive as the share of high-value loans increased.
The Bank of Spain said in May that it was considering possible limits on mortgage lending. However, its governor later indicated that there were no immediate plans to introduce such restrictions because they could make it more difficult for young people to purchase homes.
Despite rapid price growth and stronger mortgage lending, regulators believe the current situation remains significantly different from the property boom and subsequent market crash experienced before the global financial crisis.
For now, authorities in Spain and Portugal are expected to continue closely monitoring house prices, lending standards and household debt while introducing targeted measures to control risks without disrupting housing demand or broader economic growth.
Spain and Portugal have intensified scrutiny of their rapidly expanding property markets amid early signs of overheating, although regulators are not expected to introduce extensive restrictions at this stage.
Unlike several other eurozone countries experiencing subdued housing activity, the Iberian Peninsula is witnessing a strong property boom driven by high demand, limited housing supply, economic growth and increased immigration.
House prices in Spain rose 12.9 percent year on year during the first quarter, while Portugal recorded an increase of 17.8 percent, the highest growth rate in the European Union.
Mortgage lending has also remained strong. Major Spanish banks, including Santander and BBVA, are competing aggressively for borrowers as robust consumer spending and high immigration rates support Spain’s position as one of the fastest-growing economies in the eurozone.
Some market observers have warned that sustained increases in property prices could eventually lead to a correction, particularly as housing affordability comes under increasing pressure.
Antonio Luis Gallardo of Spanish consumer organisation Asufin said continuously rising house prices were stretching buyers’ financial capacity and increasing the risk of a future adjustment.
Regulators face the challenge of balancing concerns about market overheating and declining affordability against evidence that strong economic fundamentals continue to support housing demand.
In Portugal, mortgage lending rose by more than 10 percent year on year during the first quarter, marking the fastest pace of growth in over two decades.
Portuguese regulators have begun introducing limited measures to prevent excessive household borrowing. The country’s central bank has asked lenders to reduce the maximum debt service-to-income ratio for new borrowers from 50 percent to 45 percent.
The ratio measures the proportion of a borrower’s income required to meet monthly debt repayments. Lowering the limit is intended to reduce financial risks and ensure that households retain sufficient income after paying their loans.
Spanish supervisors are also examining whether increased competition among banks could result in more relaxed mortgage lending standards, particularly for borrowers seeking loans covering a high proportion of a property’s value.
Mortgage lending in Spain rose 3.8 percent year on year during the first quarter to €496 billion, its highest level since September 2018.
The proportion of newly issued mortgages with a loan-to-value ratio above 80 percent increased to 15.6 percent by the end of 2025, compared with 10.8 percent at the beginning of 2024.
The International Monetary Fund recommended in March that the Bank of Spain consider limits on loan-to-value ratios, citing signs that mortgage lending conditions were becoming less restrictive as the share of high-value loans increased.
The Bank of Spain said in May that it was considering possible limits on mortgage lending. However, its governor later indicated that there were no immediate plans to introduce such restrictions because they could make it more difficult for young people to purchase homes.
Despite rapid price growth and stronger mortgage lending, regulators believe the current situation remains significantly different from the property boom and subsequent market crash experienced before the global financial crisis.
For now, authorities in Spain and Portugal are expected to continue closely monitoring house prices, lending standards and household debt while introducing targeted measures to control risks without disrupting housing demand or broader economic growth.
میڈرڈ | ری نیوز انٹرنیشنل ڈیسک نیوز
سپین اور پرتگال نے پراپرٹی مارکیٹ میں غیر معمولی تیزی اور حد سے زیادہ گرم ہونے کی ابتدائی علامات سامنے آنے کے بعد نگرانی سخت کر دی ہے، تاہم موجودہ مرحلے پر ریگولیٹرز کی جانب سے بڑے پیمانے پر پابندیاں عائد کیے جانے کا امکان کم ہے۔
یورو زون کے متعدد ممالک میں ہاؤسنگ مارکیٹ کی سرگرمیاں محدود رہنے کے برعکس جزیرہ نما آئبیریا کے دونوں ممالک میں مضبوط طلب، گھروں کی محدود فراہمی، بہتر معاشی نمو اور امیگریشن میں اضافے کے باعث رئیل اسٹیٹ مارکیٹ تیزی سے ترقی کر رہی ہے۔
سپین میں مکانات کی قیمتیں گزشتہ سال کے اسی عرصے کے مقابلے میں 12.9 فیصد بڑھ گئیں، جبکہ پرتگال میں 17.8 فیصد اضافہ ریکارڈ کیا گیا، جو یورپی یونین میں سب سے زیادہ شرح ہے۔
دونوں ممالک میں مارگیج قرضوں کی فراہمی بھی مضبوط رہی۔ سپین کے بڑے بینک، جن میں سینٹینڈر اور بی بی وی اے شامل ہیں، نئے قرض لینے والوں کو راغب کرنے کے لیے سخت مسابقت کر رہے ہیں۔مضبوط صارفین کی طلب اور امیگریشن کی بلند شرح نے سپین کو یورو زون کی تیزی سے ترقی کرنے والی معیشتوں میں شامل کر دیا ہے، جس سے رہائشی املاک کی طلب کو بھی سہارا مل رہا ہے۔
تاہم بعض مارکیٹ مبصرین نے خبردار کیا ہے کہ پراپرٹی قیمتوں میں مسلسل تیز رفتار اضافہ مستقبل میں مارکیٹ کی اصلاح کا باعث بن سکتا ہے، خصوصاً ایسے وقت میں جب عام خریداروں کے لیے گھر خریدنے کی استطاعت مسلسل کم ہو رہی ہے۔سپین کی صارفین کی تنظیم اسوفن سے وابستہ انتونیو لوئس گیلارڈو کے مطابق مکانات کی قیمتوں میں مسلسل اضافہ خریداروں کی مالی گنجائش پر دباؤ بڑھا رہا ہے اور مستقبل میں قیمتوں کی ممکنہ اصلاح کا خطرہ پیدا کر رہا ہے۔ریگولیٹرز کو ایک جانب مارکیٹ میں حد سے زیادہ تیزی، بڑھتی ہوئی قیمتوں اور رہائشی استطاعت کے مسائل کا سامنا ہے، جبکہ دوسری جانب مضبوط معاشی حالات اور آبادی میں اضافے سے پیدا ہونے والی حقیقی طلب پراپرٹی مارکیٹ کو سہارا دے رہی ہے۔پرتگال میں پہلی سہ ماہی کے دوران مارگیج قرضوں میں سالانہ بنیاد پر 10 فیصد سے زیادہ اضافہ ہوا، جو گزشتہ دو دہائیوں سے زائد عرصے کی تیز ترین شرح ہے۔
پرتگالی ریگولیٹرز نے گھریلو قرضوں میں غیر معمولی اضافے کو محدود کرنے کے لیے بعض ہدفی اقدامات متعارف کرانا شروع کر دیے ہیں۔ ملک کے مرکزی بینک نے مالیاتی اداروں سے کہا ہے کہ نئے قرض لینے والوں کے لیے قرض کی ماہانہ ادائیگی اور آمدن کا زیادہ سے زیادہ تناسب 50 فیصد سے کم کرکے 45 فیصد کر دیا جائے۔اس تناسب سے معلوم ہوتا ہے کہ کسی قرض لینے والے کی ماہانہ آمدن کا کتنا حصہ قرضوں کی ادائیگی پر خرچ ہوتا ہے۔ حد میں کمی کا مقصد گھرانوں کو ضرورت سے زیادہ قرض لینے سے روکنا اور ان کے مالی خطرات کو محدود کرنا ہے۔
سپین کے مالیاتی نگران ادارے بھی اس امر کا جائزہ لے رہے ہیں کہ بینکوں کے درمیان بڑھتی ہوئی مسابقت کہیں مارگیج قرضوں کی شرائط میں غیر ضروری نرمی کا سبب تو نہیں بن رہی، خصوصاً ایسی فنانسنگ میں جس کے تحت جائیداد کی قیمت کا بڑا حصہ قرض کی صورت میں فراہم کیا جاتا ہے۔
سپین میں پہلی سہ ماہی کے دوران مارگیج قرضوں کا مجموعی حجم سالانہ بنیاد پر 3.8 فیصد اضافے کے ساتھ 496 ارب یورو تک پہنچ گیا، جو ستمبر 2018 کے بعد بلند ترین سطح ہے۔جائیداد کی مجموعی مالیت کے 80 فیصد سے زیادہ پر مشتمل نئے مارگیج قرضوں کا حصہ 2024 کے آغاز میں 10.8 فیصد تھا، جو 2025 کے اختتام تک بڑھ کر 15.6 فیصد ہوگیا۔عالمی مالیاتی فنڈ نے مارچ میں بینک آف سپین کو مشورہ دیا تھا کہ وہ مارگیج قرضوں کے لیے لون ٹو ویلیو تناسب کی حد مقرر کرنے پر غور کرے، کیونکہ زیادہ تناسب والے قرضوں میں اضافے سے قرض دینے کے معیار میں نرمی کے آثار سامنے آ رہے ہیں۔بینک آف سپین نے مئی میں کہا تھا کہ مارگیج قرضوں پر ممکنہ حدود زیر غور ہیں۔ تاہم بعد میں مرکزی بینک کے گورنر نے واضح کیا کہ فوری طور پر پابندیاں عائد کرنے کا کوئی منصوبہ نہیں، کیونکہ ایسے اقدامات نوجوانوں کے لیے گھر خریدنا مزید مشکل بنا سکتے ہیں۔
پراپرٹی قیمتوں اور مارگیج فنانسنگ میں تیز رفتار اضافے کے باوجود ریگولیٹرز کا خیال ہے کہ موجودہ حالات عالمی مالیاتی بحران سے قبل آنے والی ہاؤسنگ مارکیٹ کی تیزی اور بعد ازاں شدید مندی سے اب بھی خاصے مختلف ہیں۔فی الحال سپین اور پرتگال کے حکام مکانات کی قیمتوں، قرض دینے کے معیار اور گھرانوں کے بڑھتے ہوئے قرضوں کی کڑی نگرانی جاری رکھیں گے، جبکہ ایسے محدود اقدامات متعارف کرائے جانے کا امکان ہے جو مالی خطرات کو کم کریں لیکن ہاؤسنگ مارکیٹ اور معاشی ترقی کو غیر ضروری طور پر متاثر نہ کریں۔
سپین اور پرتگال نے پراپرٹی مارکیٹ میں غیر معمولی تیزی اور حد سے زیادہ گرم ہونے کی ابتدائی علامات سامنے آنے کے بعد نگرانی سخت کر دی ہے، تاہم موجودہ مرحلے پر ریگولیٹرز کی جانب سے بڑے پیمانے پر پابندیاں عائد کیے جانے کا امکان کم ہے۔
یورو زون کے متعدد ممالک میں ہاؤسنگ مارکیٹ کی سرگرمیاں محدود رہنے کے برعکس جزیرہ نما آئبیریا کے دونوں ممالک میں مضبوط طلب، گھروں کی محدود فراہمی، بہتر معاشی نمو اور امیگریشن میں اضافے کے باعث رئیل اسٹیٹ مارکیٹ تیزی سے ترقی کر رہی ہے۔
سپین میں مکانات کی قیمتیں گزشتہ سال کے اسی عرصے کے مقابلے میں 12.9 فیصد بڑھ گئیں، جبکہ پرتگال میں 17.8 فیصد اضافہ ریکارڈ کیا گیا، جو یورپی یونین میں سب سے زیادہ شرح ہے۔
دونوں ممالک میں مارگیج قرضوں کی فراہمی بھی مضبوط رہی۔ سپین کے بڑے بینک، جن میں سینٹینڈر اور بی بی وی اے شامل ہیں، نئے قرض لینے والوں کو راغب کرنے کے لیے سخت مسابقت کر رہے ہیں۔مضبوط صارفین کی طلب اور امیگریشن کی بلند شرح نے سپین کو یورو زون کی تیزی سے ترقی کرنے والی معیشتوں میں شامل کر دیا ہے، جس سے رہائشی املاک کی طلب کو بھی سہارا مل رہا ہے۔
تاہم بعض مارکیٹ مبصرین نے خبردار کیا ہے کہ پراپرٹی قیمتوں میں مسلسل تیز رفتار اضافہ مستقبل میں مارکیٹ کی اصلاح کا باعث بن سکتا ہے، خصوصاً ایسے وقت میں جب عام خریداروں کے لیے گھر خریدنے کی استطاعت مسلسل کم ہو رہی ہے۔سپین کی صارفین کی تنظیم اسوفن سے وابستہ انتونیو لوئس گیلارڈو کے مطابق مکانات کی قیمتوں میں مسلسل اضافہ خریداروں کی مالی گنجائش پر دباؤ بڑھا رہا ہے اور مستقبل میں قیمتوں کی ممکنہ اصلاح کا خطرہ پیدا کر رہا ہے۔ریگولیٹرز کو ایک جانب مارکیٹ میں حد سے زیادہ تیزی، بڑھتی ہوئی قیمتوں اور رہائشی استطاعت کے مسائل کا سامنا ہے، جبکہ دوسری جانب مضبوط معاشی حالات اور آبادی میں اضافے سے پیدا ہونے والی حقیقی طلب پراپرٹی مارکیٹ کو سہارا دے رہی ہے۔پرتگال میں پہلی سہ ماہی کے دوران مارگیج قرضوں میں سالانہ بنیاد پر 10 فیصد سے زیادہ اضافہ ہوا، جو گزشتہ دو دہائیوں سے زائد عرصے کی تیز ترین شرح ہے۔
پرتگالی ریگولیٹرز نے گھریلو قرضوں میں غیر معمولی اضافے کو محدود کرنے کے لیے بعض ہدفی اقدامات متعارف کرانا شروع کر دیے ہیں۔ ملک کے مرکزی بینک نے مالیاتی اداروں سے کہا ہے کہ نئے قرض لینے والوں کے لیے قرض کی ماہانہ ادائیگی اور آمدن کا زیادہ سے زیادہ تناسب 50 فیصد سے کم کرکے 45 فیصد کر دیا جائے۔اس تناسب سے معلوم ہوتا ہے کہ کسی قرض لینے والے کی ماہانہ آمدن کا کتنا حصہ قرضوں کی ادائیگی پر خرچ ہوتا ہے۔ حد میں کمی کا مقصد گھرانوں کو ضرورت سے زیادہ قرض لینے سے روکنا اور ان کے مالی خطرات کو محدود کرنا ہے۔
سپین کے مالیاتی نگران ادارے بھی اس امر کا جائزہ لے رہے ہیں کہ بینکوں کے درمیان بڑھتی ہوئی مسابقت کہیں مارگیج قرضوں کی شرائط میں غیر ضروری نرمی کا سبب تو نہیں بن رہی، خصوصاً ایسی فنانسنگ میں جس کے تحت جائیداد کی قیمت کا بڑا حصہ قرض کی صورت میں فراہم کیا جاتا ہے۔
سپین میں پہلی سہ ماہی کے دوران مارگیج قرضوں کا مجموعی حجم سالانہ بنیاد پر 3.8 فیصد اضافے کے ساتھ 496 ارب یورو تک پہنچ گیا، جو ستمبر 2018 کے بعد بلند ترین سطح ہے۔جائیداد کی مجموعی مالیت کے 80 فیصد سے زیادہ پر مشتمل نئے مارگیج قرضوں کا حصہ 2024 کے آغاز میں 10.8 فیصد تھا، جو 2025 کے اختتام تک بڑھ کر 15.6 فیصد ہوگیا۔عالمی مالیاتی فنڈ نے مارچ میں بینک آف سپین کو مشورہ دیا تھا کہ وہ مارگیج قرضوں کے لیے لون ٹو ویلیو تناسب کی حد مقرر کرنے پر غور کرے، کیونکہ زیادہ تناسب والے قرضوں میں اضافے سے قرض دینے کے معیار میں نرمی کے آثار سامنے آ رہے ہیں۔بینک آف سپین نے مئی میں کہا تھا کہ مارگیج قرضوں پر ممکنہ حدود زیر غور ہیں۔ تاہم بعد میں مرکزی بینک کے گورنر نے واضح کیا کہ فوری طور پر پابندیاں عائد کرنے کا کوئی منصوبہ نہیں، کیونکہ ایسے اقدامات نوجوانوں کے لیے گھر خریدنا مزید مشکل بنا سکتے ہیں۔
پراپرٹی قیمتوں اور مارگیج فنانسنگ میں تیز رفتار اضافے کے باوجود ریگولیٹرز کا خیال ہے کہ موجودہ حالات عالمی مالیاتی بحران سے قبل آنے والی ہاؤسنگ مارکیٹ کی تیزی اور بعد ازاں شدید مندی سے اب بھی خاصے مختلف ہیں۔فی الحال سپین اور پرتگال کے حکام مکانات کی قیمتوں، قرض دینے کے معیار اور گھرانوں کے بڑھتے ہوئے قرضوں کی کڑی نگرانی جاری رکھیں گے، جبکہ ایسے محدود اقدامات متعارف کرائے جانے کا امکان ہے جو مالی خطرات کو کم کریں لیکن ہاؤسنگ مارکیٹ اور معاشی ترقی کو غیر ضروری طور پر متاثر نہ کریں۔