برلن | ری نیوز انٹرنیشنل ڈیسک نیوز
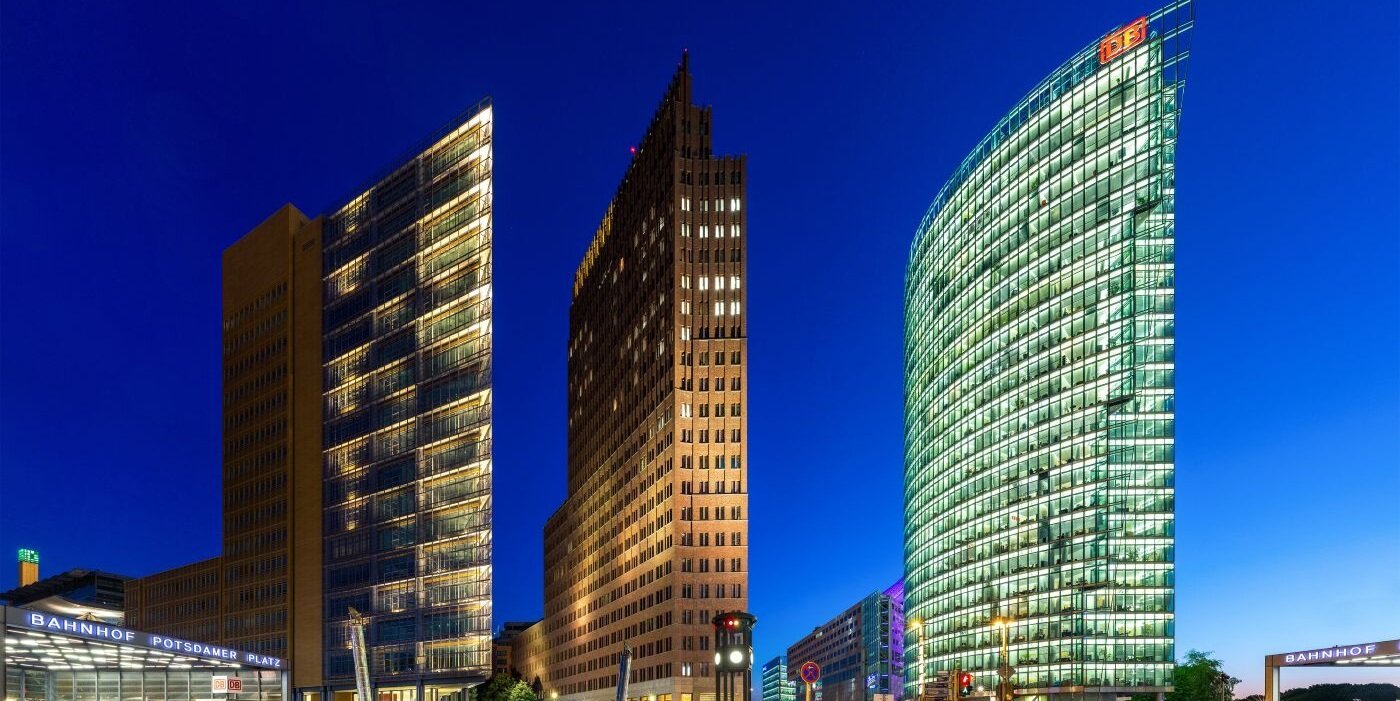
یورپ کی کمرشل رئیل اسٹیٹ مارکیٹ نے 2026 کے اوائل میں اپنی بتدریج بحالی کا سلسلہ جاری رکھا جو اب تک جاری ہے۔ پراپرٹی ویلیوز میں مسلسل ساتویں سہ ماہی اضافہ ریکارڈ کیا گیا۔ مضبوط کرایوں کی آمدن نے بلند ییلڈز اور سرمایہ کاروں کی محتاط پالیسی کے اثرات کو کم کرنے میں اہم کردار ادا کیا۔
آلٹس گروپ کے 2026 کی پہلی سہ ماہی کے پین یورپین ویلیوایشن ڈیٹا سیٹ کے مطابق کمرشل پراپرٹی ویلیوز میں سہ ماہی بنیادوں پر 0.7 فیصد اضافہ ہوا۔ یہ ڈیٹا سیٹ یورپ کے 16 ممالک میں تقریباً 30 ارب یورو کے اثاثوں کی نمائندگی کرنے والے اوپن اینڈڈ ڈائیورسفائیڈ فنڈز کا احاطہ کرتا ہے۔
تازہ اضافہ پچھلی سہ ماہی میں ریکارڈ کیے گئے 0.4 فیصد اضافے کے مقابلے میں قدرے تیزی کو ظاہر کرتا ہے۔ یہ بحالی 2024 کے آخر میں اس وقت شروع ہوئی تھی جب اثاثوں کی قیمتوں میں دو سال تک جاری رہنے والی کمی کے بعد مارکیٹ میں بہتری کے آثار پیدا ہوئے۔
آلٹس گروپ کے مطابق حالیہ اضافہ بنیادی طور پر آمدن میں بہتری کے باعث ہوا، نہ کہ سرمایہ جاتی ری پرائسنگ کے نتیجے میں۔ کیش فلو فندامنٹلز نے مجموعی ویلیو پرفارمنس میں 1.0 فیصد کا حصہ ڈالا، جسے یورپ کے اہم پراپرٹی سیکٹرز میں کنٹریکٹ اور مارکیٹ رینٹس میں مسلسل اضافے سے سہارا ملا۔
تاہم بحالی اب بھی محدود اور محتاط دکھائی دیتی ہے، کیونکہ ییلڈز میں بیرونی دباؤ نے مسلسل دوسری سہ ماہی میں ریٹرنز کو 0.1 فیصد کم کیا۔ یہ رجحان غیر ہموار معاشی حالات اور جغرافیائی سیاسی غیر یقینی صورتحال کے دوران سرمایہ کاروں اور ویلیورز کی محتاط سوچ کی عکاسی کرتا ہے۔
طویل مدت کے تناظر میں مارکیٹ ابھی تک گزشتہ مندی کے اثرات سے مکمل طور پر باہر نہیں نکل سکی۔ گزشتہ ایک سال کے دوران یورپی کمرشل پراپرٹی ویلیوز میں 1.7 فیصد اضافہ ہوا، اور یہ تمام اضافہ آمدن میں بہتری کی وجہ سے آیا۔ تاہم تین سالہ بنیاد پر ویلیوز اب بھی سالانہ 1.6 فیصد کم ہیں، جبکہ پانچ سالہ بنیاد پر سالانہ 0.9 فیصد کمی برقرار ہے، جو سابقہ اصلاحی مرحلے کی شدت کو ظاہر کرتی ہے۔
آلٹس گروپ کے سینئر نائب صدر فل ٹلی کے مطابق سہ ماہی کی کارکردگی سے ظاہر ہوتا ہے کہ بحالی بدستور کیش فلو کی بنیاد پر آگے بڑھ رہی ہے، اور کنٹریکٹ و مارکیٹ رینٹس میں بہتری مرکزی کردار ادا کر رہی ہے۔ ان کا کہنا تھا کہ ییلڈز میں محدود بیرونی دباؤ اس بات کی نشاندہی کرتا ہے کہ سرمایہ کار وسیع معاشی اور جغرافیائی سیاسی خطرات کا جائزہ لیتے ہوئے اب بھی محتاط ہیں۔
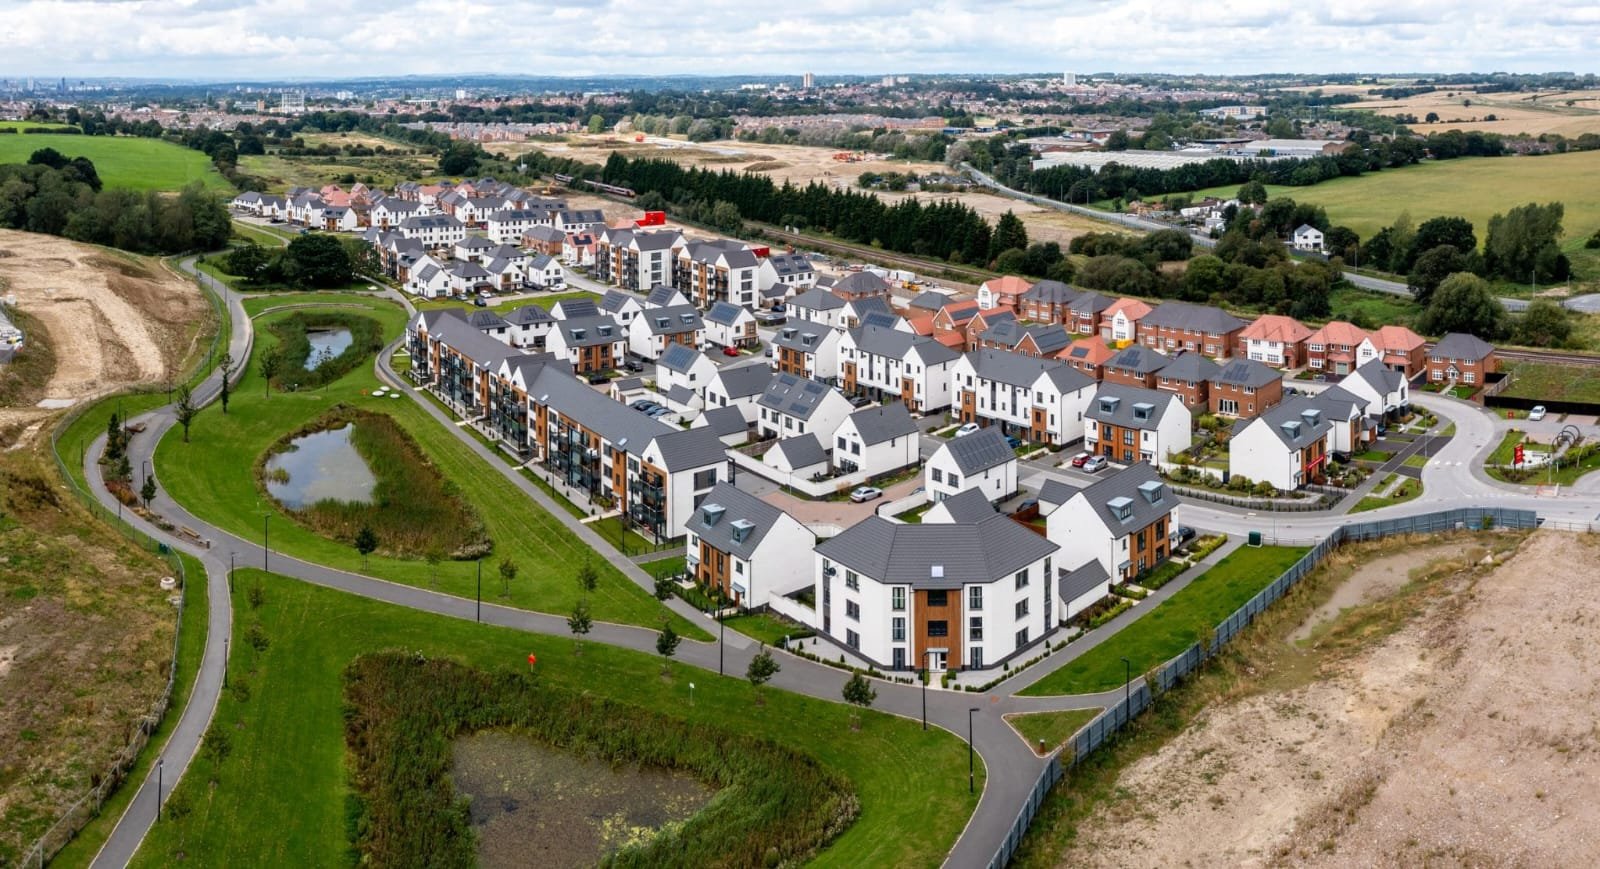
سہ ماہی کے دوران مختلف سیکٹرز کی کارکردگی مجموعی طور پر مثبت رہی، اور زیادہ تر پراپرٹی اقسام میں اضافہ دیکھا گیا۔ رہائشی رئیل اسٹیٹ مارکیٹ میں سب سے آگے رہی، جہاں ویلیوز میں 1.2 فیصد اضافہ ہوا۔ اس شعبے کو مضبوط آمدن میں اضافے سے سہارا ملا، کیونکہ اہم مارکیٹوں میں موجودہ کرایوں میں بہتری کے باعث کیش فلو نے ویلیو گروتھ میں 2.0 فیصد حصہ ڈالا۔ تاہم ییلڈز میں اضافے کے 0.8
فیصد منفی اثر نے اس بہتری کو جزوی طور پر محدود کیا۔
صنعتی پراپرٹی ڈیٹا سیٹ کے سب سے مستحکم شعبوں میں شامل رہی، جہاں سہ ماہی کے دوران 0.7 فیصد اضافہ ریکارڈ کیا گیا۔ اس شعبے کو مستحکم طلب کے بنیادی عوامل سے فائدہ ہوا، کیش فلو نے 1.0
فیصد حصہ ڈالا، جبکہ ییلڈز کا منفی اثر صرف 0.1 فیصد رہا۔
ریٹیل اثاثوں میں بھی 0.7 فیصد اضافہ ہوا، جو مجموعی مارکیٹ اوسط کے تقریباً برابر ہے۔ ریٹیل پارکس اور ویئر ہاؤس طرز کے فارمیٹس نے دیگر ریٹیل ذیلی شعبوں کے مقابلے میں بہتر کارکردگی دکھائی، جسے مستحکم ییلڈز اور بہتر کرایہ جاتی نمو سے سہارا ملا۔
دفاتر کا شعبہ بدستور بڑے شعبوں میں سب سے کمزور رہا، جہاں 2026 کی پہلی سہ ماہی میں صرف 0.2 فیصد اضافہ ہوا۔ اگرچہ منتخب مقامات پر پرائم رینٹس میں بہتری نے کیش فلو گروتھ میں 0.7 فیصد اضافہ کیا، تاہم زیادہ سرمایہ جاتی اخراجات سے منسلک 0.5 فیصد منفی اثر نے اس بہتری کو محدود کر دیا۔
دفاتر کے شعبے کی کارکردگی مسلسل ساختی چیلنجز کی عکاسی کرتی ہے، جن میں کرایہ داروں کی بدلتی ہوئی طلب، اپ گریڈیشن کے بڑھتے ہوئے اخراجات اور پرانے اثاثوں کے غیر مؤثر ہونے کے خدشات شامل ہیں۔
متبادل پراپرٹی اقسام نے سب سے مضبوط کارکردگی دکھائی۔ “دیگر” کیٹیگری میں سٹوڈنٹ اکاموڈیشن نمایاں رہی، جہاں سہ ماہی کے دوران ویلیوز میں 2.5 فیصد اضافہ ہوا۔ آلٹس گروپ کے مطابق اس شعبے کی بہتری مکمل طور پر آمدن کی بنیاد پر تھی، جسے مارکیٹ رینٹس میں سہ ماہی بنیادوں پر 2.1 فیصد اور سالانہ بنیادوں پر 10.5 فیصد اضافے سے سہارا ملا۔
اعداد و شمار سے ظاہر ہوتا ہے کہ یورپ کی کمرشل پراپرٹی مارکیٹ کی بحالی میں استحکام آ رہا ہے، تاہم یہ بحالی اب بھی سرمایہ کاروں کی قیمتوں میں وسیع ری باؤنڈ کے بجائے کرایوں کی آمدن میں اضافے پر زیادہ انحصار کر رہی ہے۔ کئی شعبے لچک دکھا رہے ہیں، مگر دفاتر کی مارکیٹ کو بدستور سب سے گہرے ساختی دباؤ کا سامنا ہے۔
تاریخ اشاعت: June 1, 2026 - 3:10 PM
European Commercial Property Market Recovery Strengthens as Rental Income Drives Value Growth in 2026
یورپین کمرشل پراپرٹی مارکیٹ کی بحالی مضبوط، 2026 میں کرایوں کی آمدن سے ویلیو میں اضافہ
▫️رہائشی، صنعتی، ریٹیل اور متبادل اثاثوں میں بہتری ریکارڈ ، دفاتر کا شعبہ دباؤ کا شکار رہا